IBS e CBS: o que são
IBS e CBS são os dois tributos sobre bens e serviços criados pela reforma tributária. O IBS é de estados, Distrito Federal e municípios; a CBS é da União. Os dois têm a mesma base, as mesmas regras gerais e o crédito amplo. Veja o que cada um é, com o artigo da lei em cada ponto.
O que significa cada sigla
IBS é o Imposto sobre Bens e Serviços, de competência compartilhada entre estados, municípios e Distrito Federal (LC 214, art. 1º, I; Constituição, art. 156-A). CBS é a Contribuição Social sobre Bens e Serviços, de competência da União (LC 214, art. 1º, II; Constituição, art. 195, V).
A CBS ocupa o lugar do PIS e da Cofins, extintos em 2027 (ADCT, art. 126, I, "a", e II). O IBS ocupa o lugar do ICMS e do ISS, que encolhem de 2029 a 2032 (ADCT, art. 128) e acabam em 2033 (ADCT, art. 129). O terceiro tributo novo, o Imposto Seletivo, incide sobre bens e serviços prejudiciais à saúde ou ao meio ambiente (LC 214, art. 409).
A lei dá aos dois o princípio da neutralidade: eles devem evitar distorcer as decisões de consumo e de organização da atividade econômica (LC 214, art. 2º).
Sobre o que incidem
O IBS e a CBS incidem sobre operações onerosas com bens ou com serviços (LC 214, art. 4º, caput): compra e venda, troca, locação, licenciamento, cessão, mútuo oneroso, arrendamento e prestação de serviços, entre outras (LC 214, art. 4º, § 2º). A obtenção de lucro na operação é irrelevante para a incidência (LC 214, art. 4º, § 3º, III).
É contribuinte quem fornece no desenvolvimento de atividade econômica, de modo habitual ou de forma profissional, além do importador (LC 214, art. 21, I e III), e quem é contribuinte deve se inscrever nos cadastros do IBS e da CBS (LC 214, art. 21, § 1º).
Base de cálculo: o imposto sai de dentro do preço
A base dos dois é o valor da operação (LC 214, art. 12, caput). O IBS e a CBS ficam fora da própria base, junto com o IPI e os descontos incondicionais (LC 214, art. 12, § 2º, I a III). A Constituição já dizia que o IBS fica fora da sua própria base (Constituição, art. 156-A, § 1º, IX).
Entram na base os juros, as multas, o desconto sob condição, o frete cobrado como parte da operação e os seguros (LC 214, art. 12, § 1º, II, III, IV e VI). Na nota, o cliente passa a enxergar quanto é produto e quanto é imposto, e a tabela de preços precisa ser refeita olhando para o valor da operação.
Alíquota: quem fixa
A União fixa a alíquota da CBS; cada estado e cada município fixam a sua alíquota do IBS; o Distrito Federal exerce as duas competências (LC 214, art. 14, I a IV). Sem lei própria do ente, vale a alíquota de referência da esfera (LC 214, art. 14, § 3º), fixada por resolução do Senado Federal (LC 214, art. 349).
O IBS é cobrado pela soma das alíquotas do estado e do município de destino da operação (Constituição, art. 156-A, § 1º, VII). Como a alíquota de referência ainda depende da resolução do Senado (LC 214, art. 349), qualquer número de alíquota final que circula hoje é estimativa. Em 2026 valem só as alíquotas de teste, CBS de 0,9% e IBS de 0,1% (LC 214, arts. 346 e 343), explicadas em O que muda com a reforma tributária em 2026.
Crédito amplo: o imposto que volta
Quem está no regime regular apropria crédito de IBS e CBS sobre as aquisições quando o débito da compra é extinto, com exceção do que for de uso ou consumo pessoal e das hipóteses previstas na lei (LC 214, art. 47, caput). Joias, obras de arte, bebidas alcoólicas, derivados do tabaco, armas e bens recreativos, esportivos e estéticos estão na lista de uso ou consumo pessoal (LC 214, art. 57, I).
Os créditos ficam em gavetas separadas: crédito de IBS paga IBS, crédito de CBS paga CBS, sem compensação cruzada (LC 214, art. 47, § 1º, I). E o crédito depende de documento fiscal eletrônico idôneo (LC 214, art. 47, § 1º, II).
Uma conta de exemplo, com alíquota de exemplo: a empresa compra R$ 1.000 com R$ 250 de imposto e vende R$ 2.000 com R$ 500 de imposto. Recolhe a diferença, R$ 250. Os números servem só para mostrar o mecanismo.
Para onde vai o dinheiro
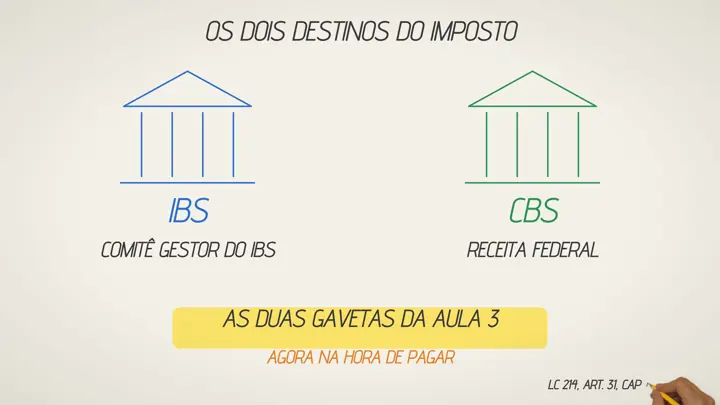
No split payment, quem processa o pagamento separa o IBS e a CBS na liquidação e recolhe ao Comitê Gestor do IBS e à Receita Federal (LC 214, art. 31, caput). O passo a passo está em O que é split payment. Para quem está no Simples, as regras ficam no regime, com a opção de recolher IBS e CBS por fora (LC 214, art. 41, §§ 2º e 3º), detalhada em Simples Nacional na reforma tributária.
Conteúdo educativo, conferido no texto vigente da lei. Para decidir o caso da sua empresa, converse com o seu contador.