O que acaba e o que nasce
Os cinco tributos de hoje, os três que entram no lugar e o ano em que cada um muda.
Aulas curtas e diretas para o dono de pequena empresa e para quem trabalha na contabilidade entender o que muda no preço, no caixa e na nota fiscal. Cada ponto vem com o artigo da lei escrito no canto do quadro.
Quero entender a reformaPIS e Cofins acabam em 2027. O imposto novo é calculado fora do preço, o crédito depende da nota que você exige do fornecedor e o split payment separa o imposto na hora do pagamento. Veja cada mudança desenhada no quadro, com o artigo da lei no canto, e chegue na conversa com o seu contador sabendo do que se trata.
Quero entender a reformaEm 2027 PIS e Cofins acabam e a CBS passa a valer. Até 2033 o ICMS e o ISS deixam de existir. Veja cada mudança acontecer no quadro, com o artigo da lei no canto, e entenda o que muda no preço, no caixa e na nota fiscal.
Aula 1, O que acaba e o que nasce: os cinco tributos de hoje viram três.
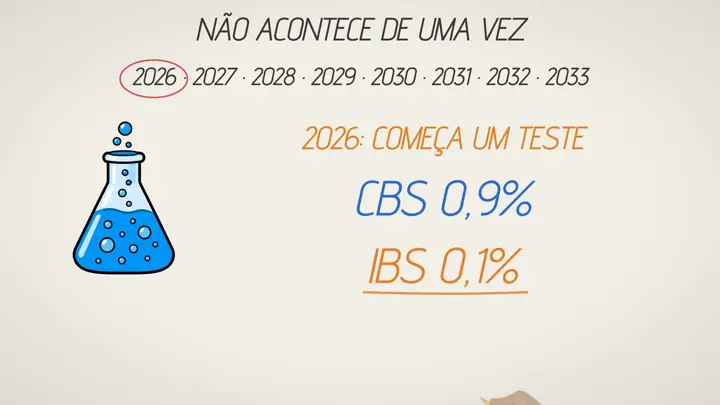
A troca não acontece de uma vez. Ela vem em etapas definidas na Constituição e na Lei Complementar 214/2025.
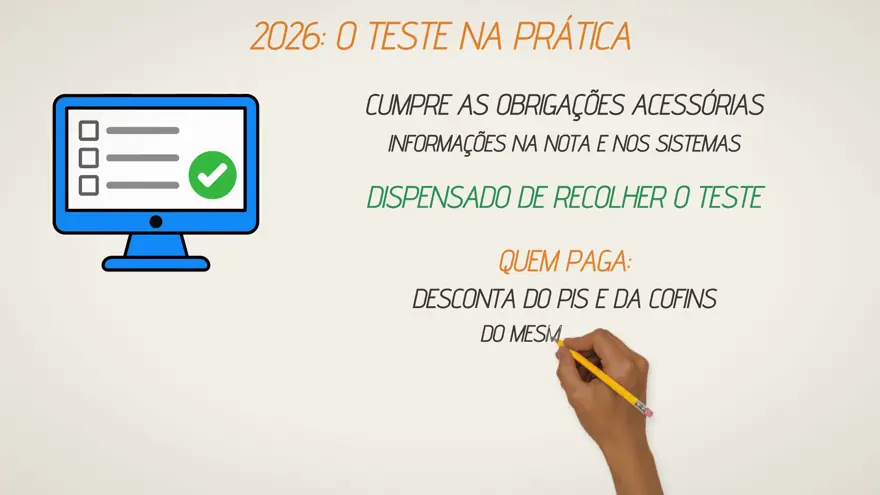
Teste: CBS de 0,9% e IBS de 0,1%. Quem cumpre as obrigações acessórias fica dispensado de recolher.
LC 214, arts. 343, 346 e 348CBS para valer. PIS e Cofins extintos. IPI a zero, salvo Zona Franca de Manaus.
ADCT, art. 126ICMS e ISS caem para 9/10, 8/10, 7/10 e 6/10 da alíquota de hoje.
ADCT, art. 128ICMS e ISS deixam de existir.
ADCT, art. 129Cada aula é desenhada à mão no quadro enquanto a explicação acontece, em poucos minutos e direto ao ponto.
Os cinco tributos de hoje, os três que entram no lugar e o ano em que cada um muda.
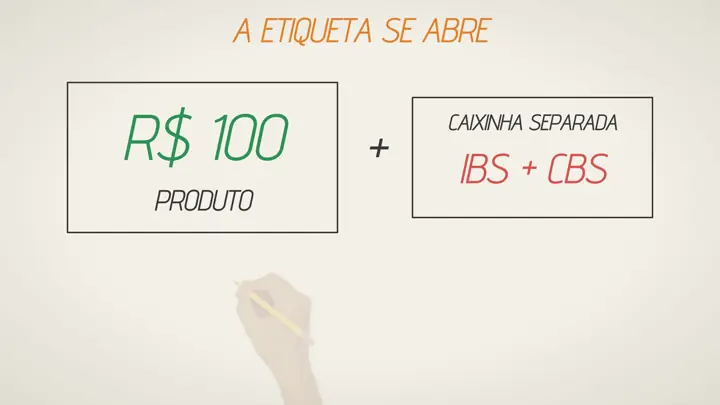
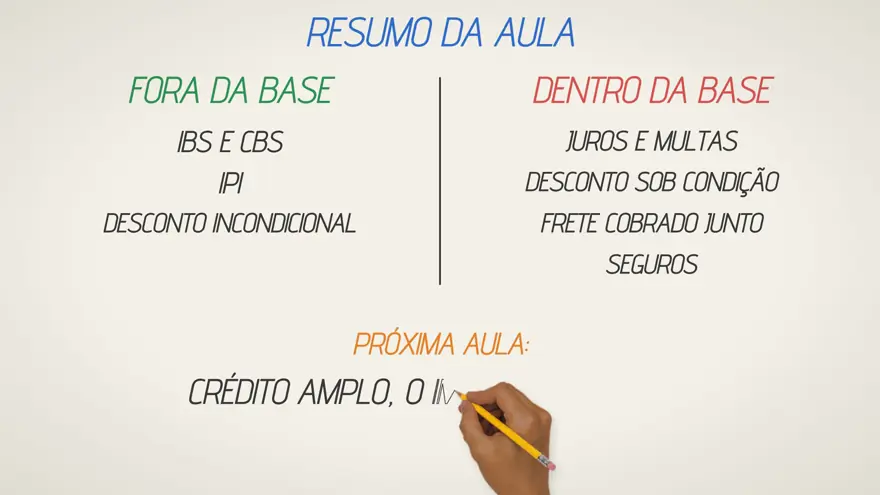
O que entra e o que fica fora da base do IBS e da CBS, e por que a sua tabela de preço precisa ser refeita.
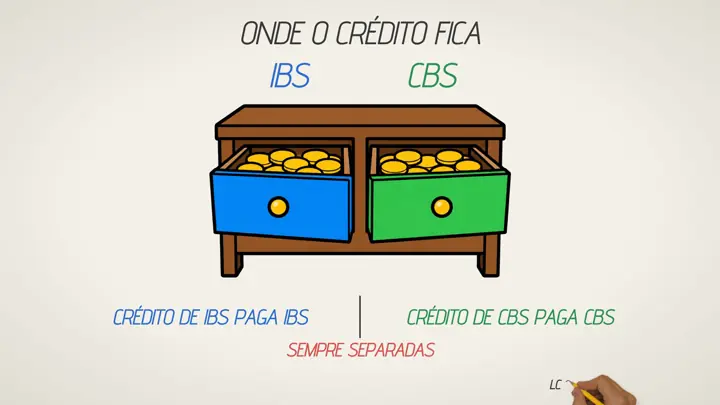
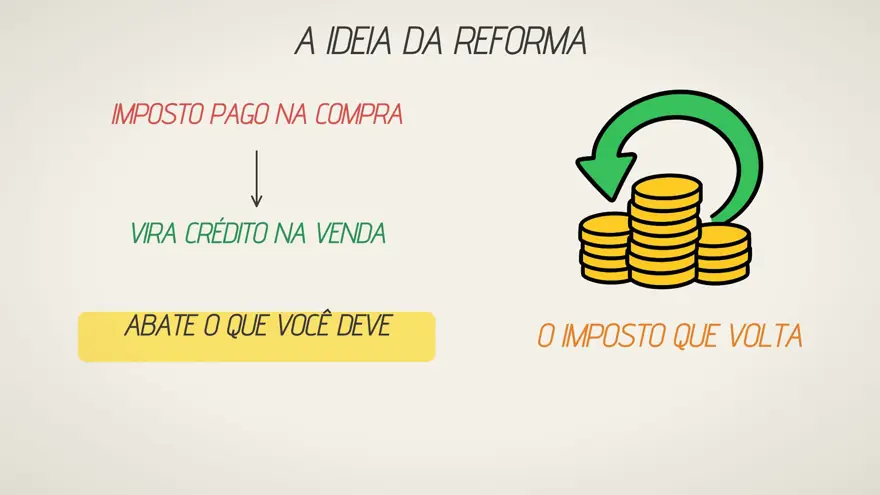
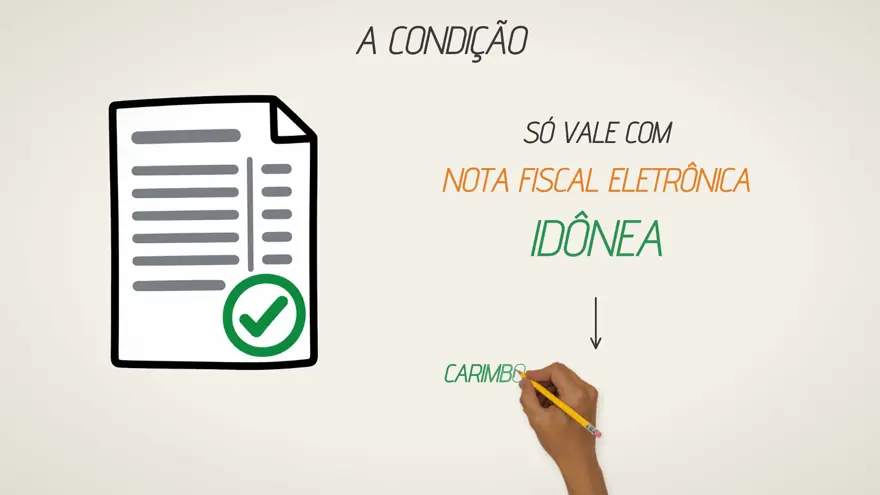
Como o imposto pago na compra volta na venda, as duas gavetas de crédito e a nota que você precisa exigir.
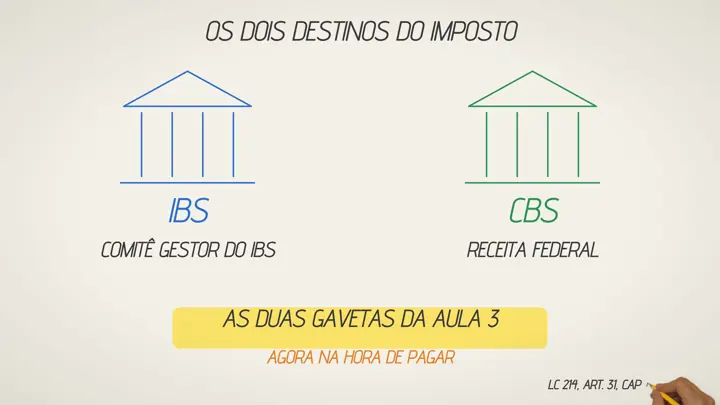
O imposto separado na hora do pagamento e o que isso faz com o dinheiro que passa pela sua conta.
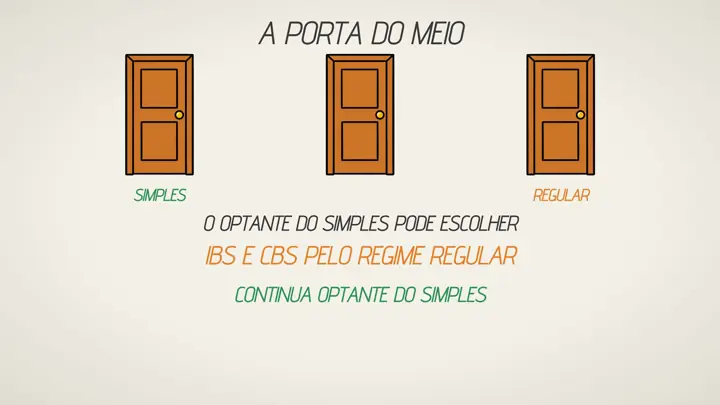
Quem fica nas regras do Simples, a porta para recolher IBS e CBS por fora e quando ela faz sentido.
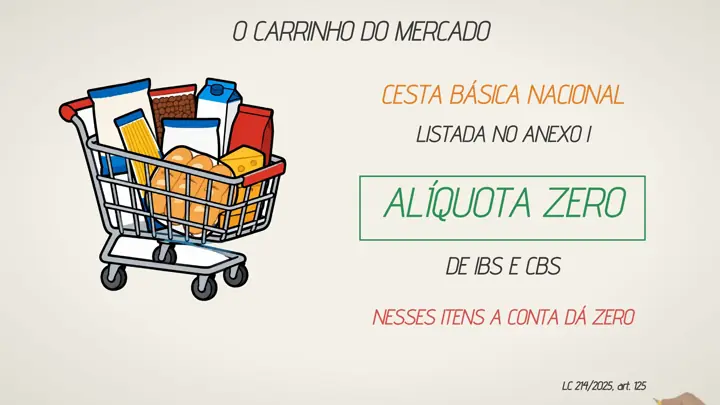
Alíquota zero da cesta, os setores com 60% de redução e a devolução para famílias de baixa renda.
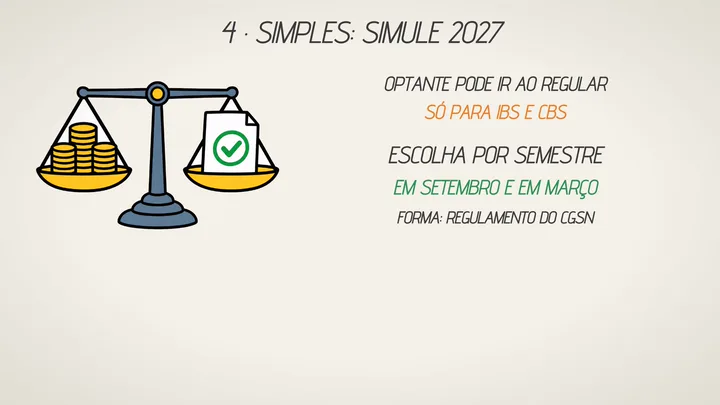
O plano de 2026 e 2027: cadastro, fornecedores, preço, a simulação do Simples e o caixa com o split payment.
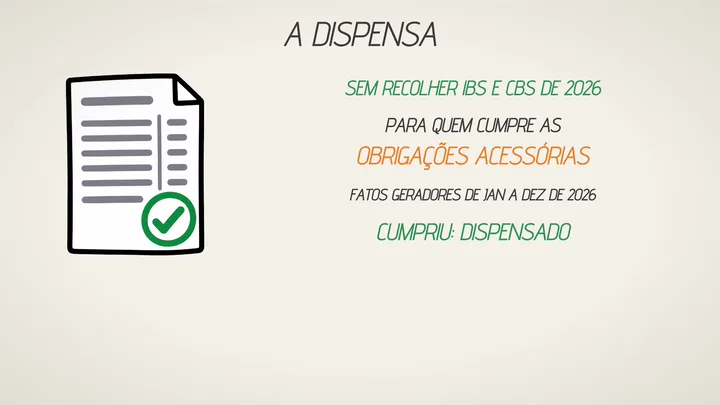
O que muda na nota fiscal no ano de teste e o que garante a dispensa de recolher IBS e CBS.
A nota fiscal se abre, a linha do tempo anda, o imposto se separa. E no canto da tela, o artigo da lei para conferir.
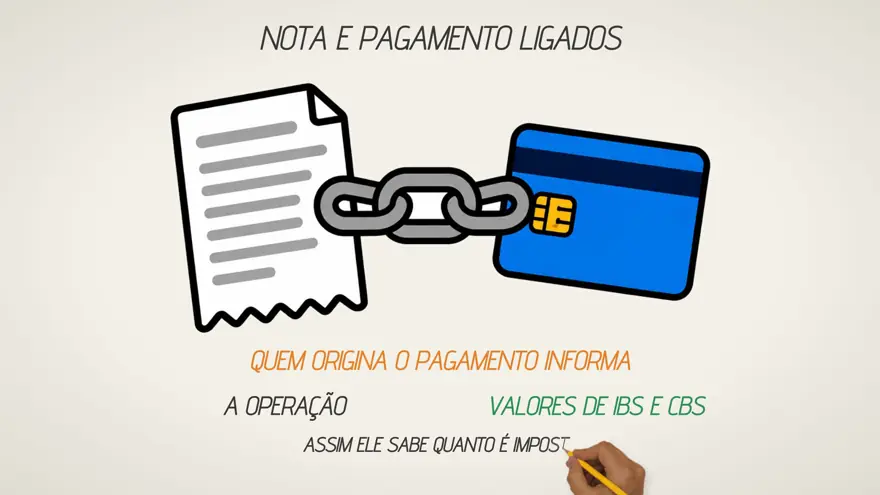
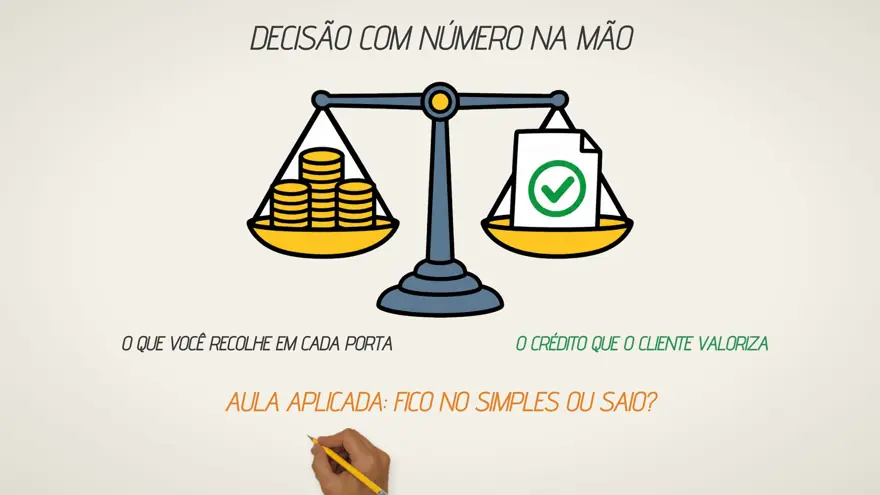
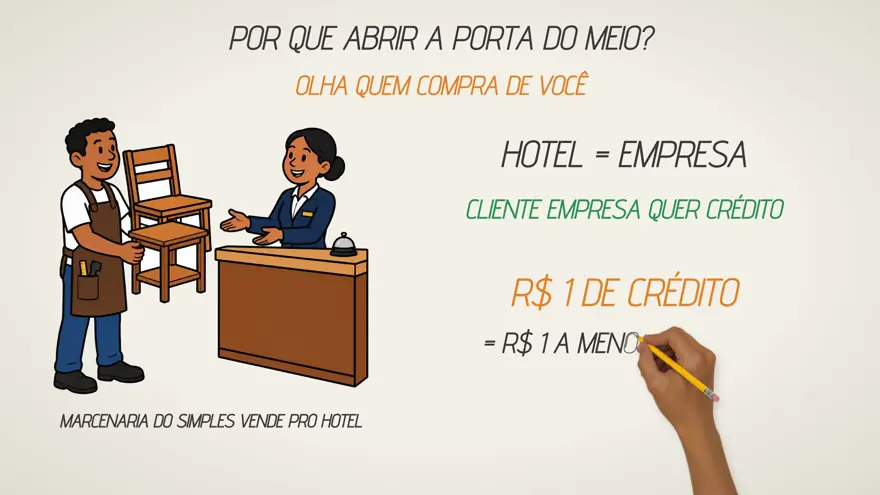
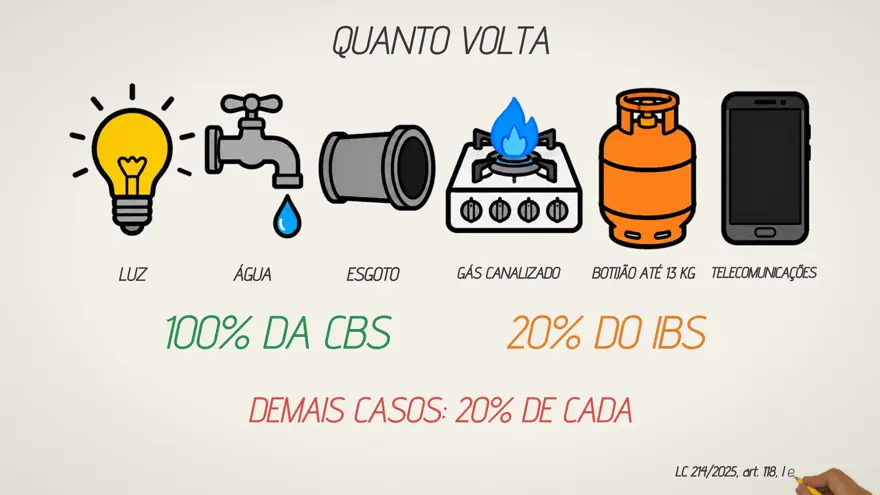
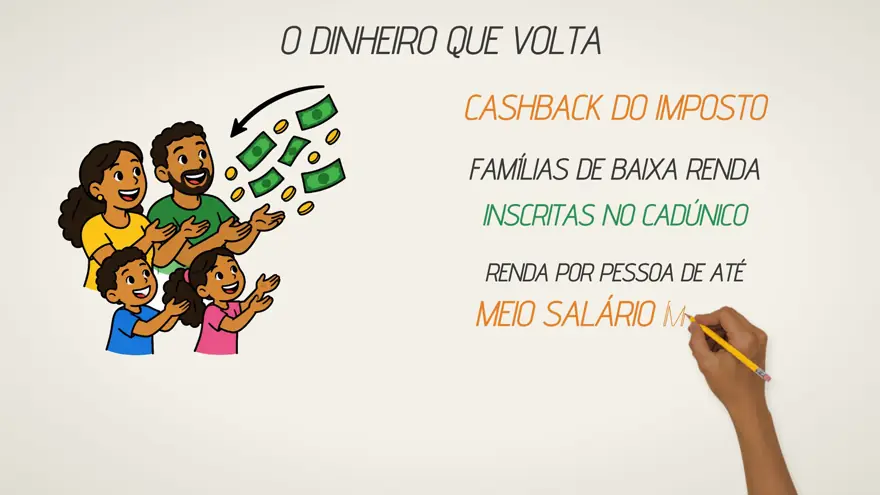
Cada aula é desenhada no quadro enquanto a explicação acontece: a nota fiscal se abre, a linha do tempo anda, o imposto se separa no pagamento. Você vê a regra funcionando, com o artigo da lei escrito no canto da tela para conferir quando quiser.
Conteúdo conferido no texto da LC 214/2025 e da EC 132/2023 publicados no Planalto.
Nada de achismo. O curso parte do texto da lei e mostra no quadro de onde vem cada ponto.
2026 como ano de teste: CBS de 0,9% e IBS de 0,1%, com dispensa para quem cumpre as obrigações acessórias.
2027: CBS para valer, PIS e Cofins extintos, IPI a zero salvo Zona Franca de Manaus.
2029 a 2032: ICMS e ISS em 9/10, 8/10, 7/10 e 6/10 da alíquota de hoje.
2033: ICMS e ISS deixam de existir.
A alíquota de referência é fixada por resolução do Senado.
A opção do Simples Nacional por recolher IBS e CBS pelo regime regular, a partir de 2027.
Três materiais em PDF feitos para acompanhar as aulas, no mesmo padrão: cada regra com o artigo da lei ao lado.
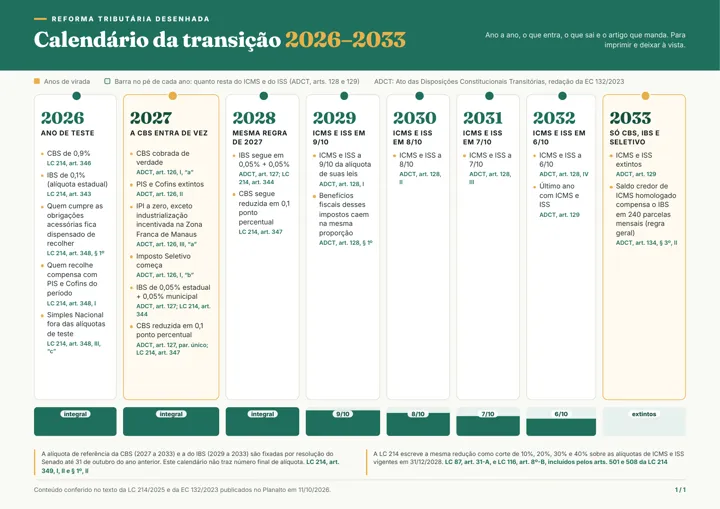
Os materiais de apoio aparecem como opção na página de pagamento, junto do curso.
Aulas em quadro animado, acesso pela área de membros da Hotmart.
pagamento único no Pix ou no cartão
Quero acessar o cursoLogo depois da compra a Hotmart envia o acesso à área de membros para o seu e-mail.
A alíquota de referência é fixada por resolução do Senado (LC 214, art. 349). Nas contas das aulas usamos alíquota de exemplo, sempre indicada no quadro.
Sim. Uma aula inteira é só sobre o Simples: quem fica nas regras do regime e a opção de recolher IBS e CBS pelo regime regular, que vale a partir de 2027 (LC 214, arts. 41 e 544, III).
Não. O curso explica a lei para você conversar com o seu contador sabendo do que se trata.
As aulas citam o texto compilado publicado no Planalto, que já inclui a LC 227/2026. Quando houver mudança relevante, a aula é atualizada.