Quando o PIS e a Cofins acabam
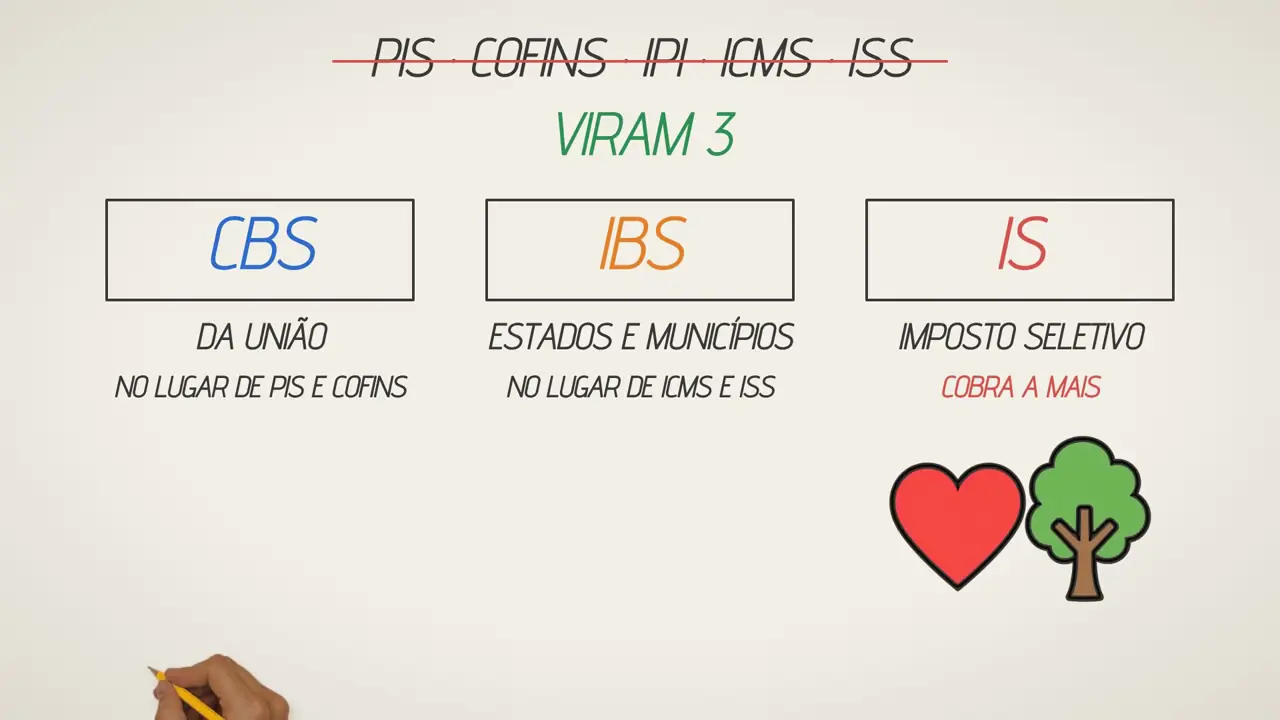
O PIS e a Cofins são extintos a partir de 2027, no mesmo ano em que a CBS passa a ser cobrada para valer. Em 2026 os dois continuam sendo pagos por inteiro. Veja o que diz a Constituição, o que diz a Lei Complementar 214 e o que isso muda na empresa.
A resposta curta: 2027
A Emenda Constitucional 132 escreveu o calendário no Ato das Disposições Constitucionais Transitórias. A partir de 2027 passa a ser cobrada a contribuição do art. 195, V, da Constituição, que é a CBS (ADCT, art. 126, I, "a"). No mesmo ano ficam extintas as contribuições do art. 195, I, "b", e IV, e a contribuição para o PIS do art. 239 (ADCT, art. 126, II). Em termos de nota fiscal: acabam a Cofins, as contribuições cobradas do importador e o PIS.
A extinção tem uma condição escrita no próprio texto: ela vale desde que a CBS tenha sido instituída (ADCT, art. 126, II). A CBS foi instituída pela Lei Complementar 214/2025 (LC 214, art. 1º, II).
As leis do PIS e da Cofins revogadas
A LC 214 revoga, a partir de 1º de janeiro de 2027, a alínea "b" do art. 3º da Lei Complementar 7/1970, os arts. 1º a 6º, 9º e 10 da Lei Complementar 70/1991 e uma longa lista de dispositivos de leis ordinárias, entre eles os arts. 1º a 5º-A da Lei 10.637/2002 (LC 214, art. 542, I, III e XVIII). A data de efeito do art. 542 está no art. 544, III, da mesma lei (LC 214, art. 544, III).
Na prática, a base legal das duas contribuições deixa de produzir efeito no mesmo dia em que a CBS entra para valer.
E em 2026, o que acontece?
2026 é o ano de teste. A CBS é cobrada à alíquota de 0,9% (LC 214, art. 346) e o valor recolhido é compensado com o PIS e a Cofins do mesmo período de apuração (LC 214, art. 348, I). Quem cumpre as obrigações acessórias fica dispensado de recolher o IBS e a CBS do teste (LC 214, art. 348, § 1º).
O ponto que costuma passar batido: quem é dispensado continua obrigado ao pagamento integral do PIS e da Cofins (LC 214, art. 348, § 2º). Em 2026, portanto, as duas contribuições seguem com a apuração de sempre. O detalhe do ano de teste está em O que muda com a reforma tributária em 2026.
O IPI vai junto, com uma exceção
A partir de 2027 o IPI tem as alíquotas reduzidas a zero, exceto para os produtos com industrialização incentivada na Zona Franca de Manaus (ADCT, art. 126, III, "a"), e deixa de incidir de forma cumulativa com o Imposto Seletivo (ADCT, art. 126, III, "b"). O Imposto Seletivo também começa a ser cobrado em 2027 (ADCT, art. 126, I, "b").
A alíquota da CBS a partir de 2027
Em 2027 e 2028, a CBS é cobrada pela alíquota fixada nos termos do art. 14, reduzida em 0,1 ponto percentual (LC 214, art. 347; ADCT, art. 127, parágrafo único). A alíquota de referência da CBS de 2027 a 2033 é fixada por resolução do Senado Federal (LC 214, art. 349, I).
O rito também está na lei. O Tribunal de Contas da União envia os cálculos ao Senado até 15 de setembro do ano anterior (LC 214, art. 349, § 1º, I), e o Senado fixa a alíquota até 31 de outubro do ano anterior ao de vigência (LC 214, art. 349, § 1º, II). O valor calculado é arredondado para o décimo de ponto percentual mais próximo (LC 214, art. 349, § 14).
A Constituição dá o critério: de 2027 a 2033, a receita da União com a CBS e o Imposto Seletivo deve equivaler à redução da receita do PIS, da Cofins, do IPI e do IOF sobre seguros (ADCT, art. 130, I). Qualquer número de alíquota final antes da resolução do Senado é estimativa.
O que muda para quem pagava PIS e Cofins
A CBS tem como base o valor da operação (LC 214, art. 12, caput), com o IBS, a própria CBS e o IPI fora da conta (LC 214, art. 12, § 2º, I e II). De 2026 a 2032, o PIS, a Cofins, o ICMS e o ISS incidentes na operação também ficam fora da base (LC 214, art. 12, § 2º, V).
O crédito fica mais largo. Quem está no regime regular apropria crédito de CBS sobre as aquisições, com exceção do que for de uso ou consumo pessoal e das hipóteses listadas na lei (LC 214, art. 47, caput). O crédito de CBS só paga CBS (LC 214, art. 47, § 1º, I) e depende de documento fiscal eletrônico idôneo (LC 214, art. 47, § 1º, II). Fornecedor que emite nota errada vira custo.
O pagamento também muda de cara com o split payment, explicado em O que é split payment.
Linha do tempo resumida
- 2026: PIS e Cofins integrais; CBS de 0,9% como teste, compensável (LC 214, arts. 346 e 348).
- 2027: CBS para valer; PIS e Cofins extintos; IPI a zero salvo Zona Franca de Manaus (ADCT, art. 126).
- 2029 a 2032: ICMS e ISS em 9/10, 8/10, 7/10 e 6/10 da alíquota de hoje (ADCT, art. 128).
- 2033: ICMS e ISS extintos (ADCT, art. 129).
Conteúdo educativo, conferido no texto vigente da lei. Para decidir o caso da sua empresa, converse com o seu contador.