Simples Nacional na reforma tributária
Quem está no Simples Nacional ou no MEI continua nas regras desses regimes. A novidade é uma porta do meio: a partir de 2027, o optante pode recolher o IBS e a CBS pelo regime regular, por fora da guia única. Veja o que a LC 214 diz e quando essa opção faz sentido.
O Simples continua
A LC 214 separa os regimes logo no art. 41. O contribuinte que não optar pelo Simples Nacional ou pelo MEI fica no regime regular do IBS e da CBS (LC 214, art. 41, § 1º). Os optantes pelo Simples ou pelo MEI ficam sujeitos às regras desses regimes (LC 214, art. 41, § 2º).
A Lei Complementar 123, que rege o Simples, passa a listar o IBS e a CBS entre os tributos recolhidos pelo regime (LC 123, art. 13, IX e X, na redação do art. 517 da LC 214), com efeitos a partir de 1º de janeiro de 2027 (LC 214, art. 544, III). Para o recolhimento do ICMS, do ISS e do IBS dentro do Simples, o limite de receita bruta é de R$ 3.600.000,00 (LC 123, art. 13-A, na redação do art. 517 da LC 214).
Fora do teste de 2026
As alíquotas de teste de 2026, CBS de 0,9% e IBS de 0,1%, ficam afastadas das operações dos optantes pelo Simples Nacional (LC 214, art. 348, III, "c"). Para a empresa do Simples, 2026 é ano de preparação. O teste dos demais está em O que muda com a reforma tributária em 2026.
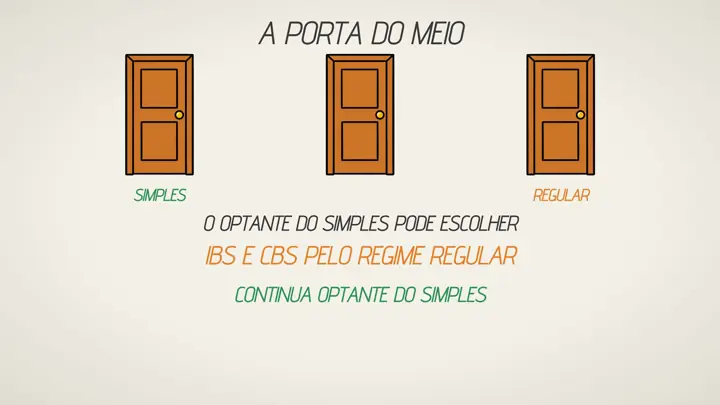
A porta do meio
O optante pelo Simples pode exercer a opção de apurar e recolher o IBS e a CBS pelo regime regular; nesse caso, os dois tributos seguem as regras da LC 214 (LC 214, art. 41, § 3º). A opção é feita nos termos da LC 123 (LC 214, art. 41, § 4º).
Na LC 123, a regra ficou assim: é facultado ao optante apurar e recolher o IBS e a CBS pelo regime regular, e as parcelas desses tributos deixam de ser cobradas pela guia única (LC 123, art. 13, § 9º). A opção vale para os semestres que começam em janeiro e em julho, é irretratável dentro de cada semestre e deve ser feita em setembro e em março, imediatamente antes de cada semestre, na forma regulamentada pelo Comitê Gestor do Simples Nacional (LC 123, art. 13, § 10). Para empresa em início de atividade, a opção pode produzir efeitos desde a data de abertura, nas condições do CGSN (LC 123, art. 13, § 11).
Uma trava importante: quem recebeu ressarcimento de créditos de IBS e CBS no ano corrente ou no anterior fica proibido de sair do regime regular desses tributos (LC 214, art. 41, § 5º).
Por que alguém escolheria pagar por fora
A resposta está no cliente. Quem compra de uma empresa do Simples e está no regime regular pode tomar crédito (LC 214, art. 47, § 3º). Quando o optante recolhe IBS e CBS pela guia única, o cliente do regime regular aproveita crédito no montante equivalente ao que foi pago pelo Simples (LC 214, art. 47, § 9º, II), e o próprio optante fica sem apropriar créditos (LC 214, art. 47, § 9º, I).
Quando o optante escolhe o regime regular para o IBS e a CBS, eles passam a ser apurados pela LC 214 (LC 214, art. 41, § 3º). Isso inclui destacar o imposto na nota e tomar crédito das próprias compras (LC 214, art. 47, caput). Para o cliente empresa, o crédito acompanha o imposto destacado e extinto (LC 214, art. 47, § 2º, I).
Num dos quadros do curso aparece o exemplo de uma marcenaria do Simples que vende para um hotel. O hotel quer crédito. Se a maior parte das vendas vai para empresas do regime regular, a porta do meio merece uma conta com o contador. Se a clientela é de consumidor final, o crédito do cliente pesa pouco na decisão.
Quem fica fora de tudo
A LC 214 também criou a figura do nanoempreendedor: a pessoa física com receita bruta inferior a 50% do limite do MEI e que não tenha aderido ao MEI. Ela fica fora da lista de contribuintes do IBS e da CBS (LC 214, art. 26, IV), com a possibilidade de optar pelo regime regular (LC 214, art. 26, § 1º, II).
Checklist para quem está no Simples
- Mapeie quanto do faturamento vai para empresas do regime regular; elas valorizam o crédito (LC 214, art. 47, § 9º, II).
- Acompanhe a regulamentação do CGSN sobre a janela de opção de setembro e março (LC 123, art. 13, § 10).
- Lembre que a opção é irretratável no semestre (LC 123, art. 13, § 10) e que receber ressarcimento de créditos trava a saída (LC 214, art. 41, § 5º).
- Entenda como funciona o crédito em IBS e CBS: o que são e o pagamento com imposto separado em O que é split payment.
Conteúdo educativo, conferido no texto vigente da lei. Para decidir o caso da sua empresa, converse com o seu contador.